
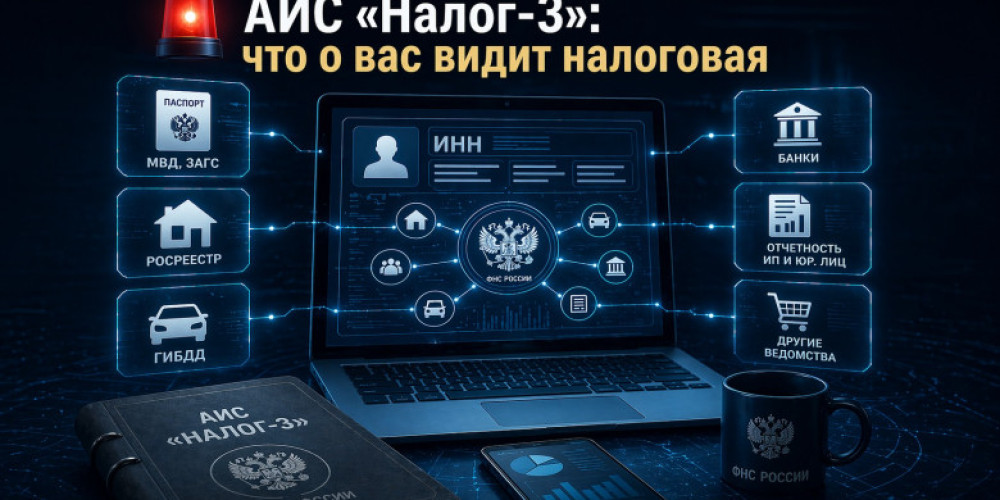
По итогам 2025 года доначисления по «серым» зарплатным схемам выросли на 40%. В 2026 году контроль стал ещё жёстче: ФНС перешла от выборочных проверок к постоянному автоматическому мониторингу. Теперь налоговая не просто получает отчётность — она сопоставляет её с данными онлайн-касс, банковских выписок, объявлений о вакансиях и даже соцсетей. Работодателю, который платит зарплату «в конверте» или маскирует трудовые отношения под самозанятость, всё сложнее оставаться незамеченным.
В этой статье разберём, как именно ФНС выявляет нарушения, какие критерии риска используются и что делать бизнесу, чтобы не попасть под доначисления и уголовную ответственность.
Как ФНС выявляет серые зарплаты: три уровня контроля
Система контроля строится на трёх уровнях, которые работают одновременно и дополняют друг друга.
| Уровень | Что происходит | Источники данных |
|---|---|---|
| Автоматический анализ | АИС «Налог-3» сопоставляет отчётность с внешними данными и выявляет расхождения | РСВ , 6-НДФЛ , ККТ , банковские выписки, ЕГРЮЛ, данные СФР |
| Комиссии по легализации | Работодателя вызывают на межведомственную комиссию для дачи пояснений | Данные налоговой, СФР, трудовой инспекции, МВД |
| Выездные проверки и допросы | Инспекторы приходят в офис, допрашивают сотрудников, запрашивают документы | Первичные документы, показания сотрудников, банковские карты |
Критерии риска: за что именно цепляется ФНС
Налоговая не проверяет всех подряд. Существуют конкретные «красные флаги», при которых компания автоматически попадает в поле зрения.
1. Зарплата ниже МРОТ
Если более 10% сотрудников получают меньше минимального размера оплаты труда в течение трёх месяцев подряд, работодателя вызывают на комиссию. В 2026 году МРОТ составляет 27 093 рубля. Особое внимание уделяется ситуациям, когда сотрудники оформлены на 0,5 ставки, но фактически работают полный день.
2. Зарплата ниже среднеотраслевой
ФНС публикует среднеотраслевые показатели по регионам. Если средняя зарплата в компании на 35% и более ниже средней по отрасли, это становится основанием для углублённого анализа. Особенно если при этом компания показывает высокую выручку и активную деятельность.
3. Массовое использование самозанятых
Взаимодействие с более чем 10 самозанятыми в течение трёх месяцев и более рассматривается как потенциальная подмена трудовых отношений. Признаками нарушения считаются:
- регулярные ежемесячные выплаты одним и тем же лицам;
- одинаковые суммы вознаграждения;
- работа по графику компании;
- использование оборудования и материалов заказчика;
- отсутствие у самозанятого других клиентов.
4. Несоответствие данных по ККТ и сотрудникам
Если через онлайн-кассу проходят операции, а сотрудников, работающих с ней, нет в отчётности по взносам — это прямой сигнал для налоговой. Например, магазин с двумя кассирами в смену, но нулевой отчётностью по взносам.
5. Анализ объявлений о вакансиях (OSINT)
ФНС активно использует открытые источники — объявления на hh.ru, Avito, в соцсетях. Если в вакансии указана зарплата 80 000 рублей, а по отчётности сотрудник получает 30 000, это становится доказательством «серой» схемы. Инспекторы сохраняют скриншоты и приобщают их к материалам проверки.
6. Расхождения между РСВ и 6-НДФЛ
Численность сотрудников, суммы выплат и удержанного налога должны совпадать. Если в одном отчёте указано 15 человек, а в другом — 10, система автоматически выявит несоответствие.
Чем грозит работодателю: от доначислений до уголовной ответственности
| Нарушение | Ответственность | Размер |
|---|---|---|
| Неуплата НДФЛ и страховых взносов | Доначисление налога + штраф по ст. 122 НК РФ | 20% от недоимки (40% при умысле) |
| Неисполнение обязанностей налогового агента | Штраф по ст. 123 НК РФ | 20% от суммы, подлежащей удержанию |
| Переквалификация договоров ГПХ с самозанятыми в трудовые | Доначисление взносов и НДФЛ за весь период | Может достигать миллионов рублей |
| Уголовная ответственность (при крупных суммах) | Ст. 199.1 УК РФ | Штраф до 500 000 ₽, принудительные работы или лишение свободы до 5 лет |
Пример расчёта. Компания с 20 сотрудниками платила официально 30 000 рублей, а фактически — 70 000. Разница по одному сотруднику: 40 000 рублей в месяц. За год — 480 000 рублей. С этой суммы не уплачены НДФЛ (13% = 62 400) и страховые взносы (30% = 144 000). Итого недоимка по одному сотруднику — 206 400 рублей. За 20 сотрудников — более 4 млн рублей. Плюс штраф 40% — ещё 1,6 млн. Итого доначисления превысят 5,6 млн рублей.
Как ФНС доказывает нарушения
Самые распространённые методы доказывания:
- Допросы сотрудников. Инспекторы вызывают работников повесткой и задают вопросы о фактической зарплате. Показания записываются на видео и приобщаются к материалам проверки.
- Выписки по личным картам сотрудников. ФНС запрашивает у банков информацию о поступлениях на счета физических лиц от организации.
- Анализ объявлений о вакансиях. Скриншоты с сайтов служат доказательством обещанной зарплаты.
- Сверка с СФР. Данные о начисленных взносах и страховом стаже сопоставляются с реальными выплатами.
- Осмотр офиса и рабочих мест. Инспекторы могут прийти и увидеть, что на 5 рабочих местах работает 15 человек.
Что делать, чтобы не попасть в зону риска
- Провести аудит зарплат. Сравните среднюю зарплату в компании с МРОТ и среднеотраслевыми показателями по вашему региону. Если расхождение превышает 35%, подготовьте обоснование (сезонность, неполная занятость, специфика бизнеса).
- Проверить договоры с самозанятыми. Если у вас более 10 самозанятых, проверьте, нет ли признаков трудовых отношений. Лучше переоформить их в штат или пересмотреть условия сотрудничества.
- Сверить РСВ и 6-НДФЛ. Численность, суммы выплат и налог должны совпадать. Расхождения — прямой путь к камеральной проверке.
- Подготовить пояснения заранее. Если у вас объективно низкая зарплата (например, в период запуска бизнеса или при неполной загрузке), подготовьте обоснование и документы, подтверждающие причины.
- Официально оформлять сотрудников. Трудовой договор, полная ставка, зарплата не ниже МРОТ — это база, которая защитит от претензий.
- Контролировать вакансии и рекламу. Если размещаете объявления о найме, указывайте зарплату, соответствующую официальной отчётности.
- Провести внутренний аудит учёта. Раз в квартал проверяйте, нет ли расхождений между фактическими выплатами и отчётностью.
Что делать, если вас уже вызвали на комиссию
Комиссия по легализации — это ещё не проверка, но игнорировать её нельзя. Ваши действия:
- Подготовьте письменные пояснения с обоснованием уровня зарплат.
- Приготовьте документы, подтверждающие реальные выплаты и удержания.
- Если есть объективные причины низких зарплат (сезонность, неполная загрузка, стартап), документально их подтвердите.
- Не давайте показаний, которые могут быть использованы против вас. Лучше привлечь юриста или налогового консультанта.
- Если комиссия настаивает на повышении зарплат — рассмотрите возможность поэтапного увеличения, чтобы снизить риски.
Легализация: как перейти на «белую» зарплату без потерь
Если вы платите серую зарплату и хотите легализоваться, есть несколько вариантов:
- Поэтапное повышение. Постепенно увеличивайте официальную часть зарплаты, снижая «конвертную». Это снизит налоговую нагрузку и риск проверки.
- Переход на самозанятость с реальными условиями. Если сотрудник действительно работает как независимый подрядчик, оформите договор ГПХ и чеки через «Мой налог». Главное — чтобы не было признаков трудовых отношений.
- Использование законных налоговых льгот. Для МСП действуют пониженные тарифы взносов (15% с части выплат свыше МРОТ), что снижает стоимость легализации.
- Аутсорсинг и аутстаффинг. Передача части функций на аутсорсинг снижает потребность в штатных сотрудниках.
Частые вопросы
Могут ли привлечь к ответственности за серую зарплату, если сотрудник сам согласен?
Да. Согласие сотрудника не освобождает работодателя от ответственности. Более того, сотрудник может в любой момент обратиться в трудовую инспекцию или налоговую, и тогда проверка начнётся с его заявления.
Какой минимальный штраф за серую зарплату?
Минимальный штраф — 20% от неуплаченной суммы налога (ст. 122 НК РФ). Но если налоговая докажет умысел, штраф вырастет до 40%. Плюс пени за каждый день просрочки. А при крупных суммах подключается уголовная ответственность.
Могут ли посадить директора за серую зарплату?
Да, по ст. 199.1 УК РФ. Уголовная ответственность наступает, если сумма неуплаченных налогов и взносов превышает 2,7 млн рублей за три года (крупный размер) или 13,5 млн рублей (особо крупный). Наказание — от штрафа до лишения свободы до 5 лет.
Сколько лет хранить документы по зарплате?
Расчётные ведомости, лицевые счета, документы по выплатам — 5 лет. Кадровые документы (трудовые договоры, приказы) — 50 лет. Но если есть риск проверки, лучше хранить дольше.
Серые зарплаты — это не экономия, а отложенный риск. Доначисления могут превысить сумму, которую вы сэкономили за годы. Лучше провести аудит и легализоваться заранее, чем ждать комиссии или проверки.
Нужна помощь в аудите зарплатного учёта или подготовке к комиссии? Наши эксперты помогут.
Получить консультацию по зарплатному учёту


